Teknologi QRIS, Cara Satu Kode Kotak Mengubah Kebiasaan Bayar Masyarakat
- Home
- Teknologi QRIS, Cara Satu Kode Kotak Mengubah Kebiasaan Bayar Masyarakat
Teknologi QRIS, Cara Satu Kode Kotak Mengubah Kebiasaan Bayar Masyarakat
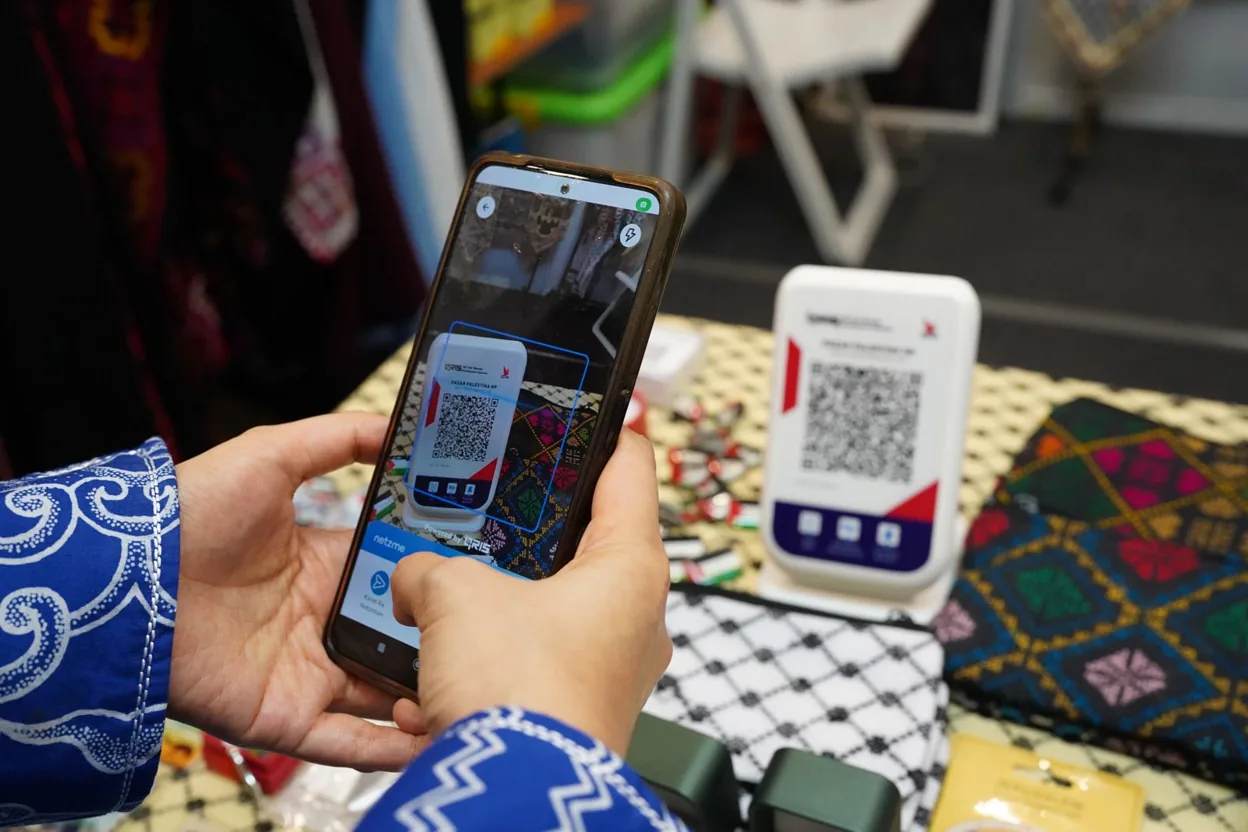
Teknologi QRIS telah menjadi bagian penting dari kebiasaan transaksi harian masyarakat Indonesia. Dari warung kopi, pedagang kaki lima, minimarket, parkir, donasi rumah ibadah, toko pakaian, sampai layanan transportasi, satu kode kotak kecil kini bisa menggantikan banyak cara pembayaran tunai. Pembeli cukup membuka aplikasi pembayaran, memindai kode, memasukkan nominal bila diperlukan, lalu transaksi selesai dalam hitungan detik.
QRIS merupakan singkatan dari Quick Response Code Indonesian Standard. Intinya, QRIS adalah standar nasional untuk pembayaran berbasis kode QR di Indonesia. Dengan standar ini, satu kode QR milik merchant dapat menerima pembayaran dari berbagai aplikasi yang sudah terhubung dalam ekosistem pembayaran nasional. Inilah yang membuat QRIS terasa praktis. Pedagang tidak perlu memajang banyak kode dari berbagai penyedia, sementara pembeli tidak perlu bingung apakah aplikasi miliknya cocok atau tidak.
Dari Banyak Kode Menjadi Satu Standar
Sebelum QRIS populer, pembayaran digital berbasis kode QR sempat terasa terpecah. Setiap penyedia layanan memiliki kode masing masing. Pedagang yang ingin menerima banyak jenis pembayaran harus menempel beberapa kode di meja kasir. Situasi ini membuat tampilan kasir penuh, proses pembayaran membingungkan, dan risiko salah pindai lebih besar.
QRIS hadir untuk merapikan keadaan tersebut. Satu standar dibuat agar pembayaran digital menjadi lebih sederhana. Pembeli dari aplikasi berbeda dapat membayar ke merchant yang sama selama aplikasi tersebut terhubung dalam ekosistem QRIS. Bagi pelaku usaha kecil, perubahan ini sangat membantu karena mereka tidak perlu menjadi ahli teknologi untuk menerima pembayaran digital.
Satu Kode untuk Banyak Aplikasi
Kekuatan utama QRIS ada pada interoperabilitas. Istilah ini mungkin terdengar teknis, tetapi maknanya sederhana. Sistem yang berbeda dapat saling terhubung dan bekerja bersama. Dalam praktiknya, pembeli bisa memakai aplikasi bank atau dompet digital tertentu untuk membayar ke merchant yang menggunakan kode QRIS dari penyedia lain.
Bagi konsumen, pengalaman yang terasa adalah kemudahan. Mereka tidak terlalu peduli siapa penyedia kode merchant, selama aplikasi pembayaran yang dipakai bisa memindai dan menyelesaikan transaksi. Bagi merchant, satu kode cukup untuk membuka banyak pintu pembayaran.
“QRIS membuat transaksi digital terasa lebih membumi. Teknologi yang rumit di belakang layar diubah menjadi pengalaman sederhana, cukup pindai, cek nama merchant, bayar, lalu selesai.”
Cara Kerja Teknologi QRIS di Balik Layar
Di depan mata pengguna, QRIS terlihat sangat sederhana. Ada kode kotak, kamera ponsel, nominal pembayaran, dan notifikasi berhasil. Namun, di balik proses singkat itu terdapat jaringan sistem pembayaran yang saling berkomunikasi. Aplikasi pengguna membaca informasi pada kode QR, lalu mengirim perintah pembayaran melalui penyelenggara jasa pembayaran.
Informasi dalam QRIS memuat identitas merchant dan data teknis yang dibutuhkan agar transaksi dapat diarahkan ke pihak yang benar. Setelah pengguna menyetujui pembayaran, sistem akan memproses dana dari akun pengguna menuju merchant melalui jalur yang sudah diatur. Proses ini melibatkan aplikasi, penyelenggara pembayaran, switching, bank atau lembaga keuangan terkait, serta sistem pencatatan transaksi.
Kode QR sebagai Pintu Masuk Data
Kode QR bukan sekadar gambar kotak hitam putih. Di dalamnya tersimpan informasi terstruktur yang bisa dibaca mesin. Kamera ponsel membaca pola dalam kode tersebut, lalu aplikasi menerjemahkannya menjadi data pembayaran. Karena menggunakan standar yang sama, aplikasi yang berbeda dapat memahami kode QRIS dengan cara yang seragam.
Inilah alasan standardisasi menjadi penting. Tanpa standar, setiap penyedia bisa membuat format sendiri. Akibatnya, aplikasi A belum tentu bisa membaca kode dari penyedia B. QRIS mengurangi hambatan tersebut dengan menyediakan aturan yang sama untuk semua pihak yang ikut dalam ekosistem pembayaran.
MPM Statis, MPM Dinamis, dan CPM
Teknologi QRIS mengenal beberapa model pembayaran. Tiga model yang paling sering dibahas adalah Merchant Presented Mode statis, Merchant Presented Mode dinamis, dan Consumer Presented Mode. Masing masing memiliki cara kerja dan kebutuhan penggunaan yang berbeda.
Pada Merchant Presented Mode, merchant menampilkan kode QR untuk dipindai pembeli. Pada Consumer Presented Mode, pengguna yang menampilkan kode dari aplikasinya, lalu merchant memindainya dengan alat tertentu. Perbedaan ini membuat QRIS bisa digunakan di berbagai situasi, dari warung kecil sampai ritel yang memiliki sistem kasir lebih lengkap.
MPM Statis untuk Usaha Kecil
MPM statis adalah bentuk QRIS yang paling sering terlihat di warung dan toko kecil. Kode QR dicetak lalu ditempel di meja, etalase, atau dinding. Pembeli memindai kode tersebut, memasukkan nominal sendiri, lalu melakukan pembayaran. Cara ini murah, mudah, dan tidak membutuhkan perangkat kasir canggih.
Kelemahannya, pembeli harus mengetik nominal dengan benar. Karena itu, merchant perlu memastikan pembeli menunjukkan bukti pembayaran dan nama merchant sudah sesuai sebelum transaksi dianggap selesai. Untuk usaha kecil, MPM statis tetap menjadi pilihan populer karena praktis dan biaya masuknya rendah.
MPM Dinamis untuk Kasir yang Lebih Rapi
MPM dinamis biasanya digunakan di toko, restoran, atau kasir yang sudah memiliki sistem pembayaran lebih tertata. Kode QR dibuat khusus untuk satu transaksi. Nominal sudah terisi otomatis, sehingga pembeli tidak perlu mengetik angka sendiri. Ini mengurangi risiko salah nominal dan membuat proses kasir lebih cepat.
Model dinamis cocok untuk bisnis dengan volume transaksi lebih tinggi. Sistem kasir dapat membuat QR berbeda untuk setiap pembayaran. Setelah pembeli membayar, status transaksi bisa langsung tercatat. Bagi merchant, cara ini membantu pencatatan penjualan menjadi lebih rapi.
CPM untuk Pembayaran yang Dipindai Merchant
Dalam Consumer Presented Mode, pengguna membuka aplikasi pembayaran dan menampilkan kode dari ponselnya. Merchant kemudian memindai kode tersebut menggunakan perangkat kasir atau alat pembaca. Model ini banyak digunakan pada ritel modern karena alurnya cepat dan cocok untuk antrean panjang.
CPM membuat pengalaman pembayaran terasa mirip kartu digital. Pengguna tidak memindai kode merchant, tetapi memberikan kode pembayaran untuk dibaca kasir. Sistem seperti ini memerlukan perangkat dan integrasi yang lebih siap di sisi merchant.
QRIS Tap dan Pembayaran Tanpa Pindai
Perkembangan QRIS tidak berhenti pada pemindaian kamera. Bank Indonesia juga memperkenalkan QRIS Tap, yaitu standar pembayaran yang memanfaatkan teknologi Near Field Communication atau NFC. Dengan cara ini, pengguna cukup membuka aplikasi pembayaran lalu mendekatkan ponsel ke terminal yang mendukung transaksi.
QRIS Tap menjadi menarik karena menjawab kebutuhan transaksi cepat dan massal. Di tempat seperti transportasi umum, parkir, pintu masuk fasilitas, dan ritel dengan antrean padat, proses membuka kamera dan memindai kode bisa terasa kurang cepat. Teknologi tap memberi pengalaman yang lebih ringkas.
NFC Membuat Transaksi Lebih Cepat
NFC bekerja melalui komunikasi jarak dekat antara ponsel dan terminal pembayaran. Ketika perangkat didekatkan, data transaksi dipertukarkan secara singkat dan aman. Pengguna tetap memakai aplikasi pembayaran, tetapi tidak perlu mengarahkan kamera ke kode QR.
Pengalaman ini membuat QRIS semakin fleksibel. Jika QRIS pindai cocok untuk warung, restoran, donasi, dan toko kecil, QRIS Tap cocok untuk transaksi yang menuntut kecepatan lebih tinggi. Keduanya tidak harus saling menggantikan, tetapi dapat berjalan sesuai kebutuhan tempat transaksi.
QRIS Antarnegara dan Pembayaran Lintas Batas
Salah satu perkembangan menarik dari teknologi QRIS adalah QRIS Antarnegara. Dengan layanan ini, pengguna Indonesia dapat membayar di merchant negara mitra menggunakan aplikasi pembayaran domestik. Sebaliknya, wisatawan dari negara mitra dapat membayar di Indonesia dengan aplikasi mereka selama sistemnya sudah terhubung.
Model pembayaran lintas negara ini membuat pengalaman bepergian menjadi lebih praktis. Wisatawan tidak selalu harus menukar uang tunai dalam jumlah besar untuk transaksi kecil. Pembayaran bisa dilakukan dalam mata uang lokal melalui sistem yang sudah terhubung.
Transaksi Wisata yang Lebih Mudah
Bayangkan wisatawan Indonesia membeli makanan di negara mitra. Mereka cukup membuka aplikasi pembayaran dari Indonesia, memindai kode merchant yang terhubung, lalu transaksi diproses. Nilai transaksi dikonversi sesuai mekanisme yang berlaku. Bagi wisatawan, prosesnya lebih sederhana daripada mencari uang tunai pecahan kecil.
Bagi pelaku usaha pariwisata, konektivitas seperti ini dapat membantu menerima pembayaran dari turis asing dengan lebih mudah. Toko suvenir, restoran, transportasi lokal, dan tempat wisata bisa mendapatkan manfaat jika ekosistem pembayaran lintas negara semakin luas.
Mengapa QRIS Disukai UMKM
UMKM menjadi salah satu kelompok yang paling merasakan manfaat QRIS. Banyak pelaku usaha kecil sebelumnya hanya menerima uang tunai karena alat pembayaran non tunai dianggap rumit. Setelah QRIS hadir, pedagang kecil dapat menerima pembayaran digital dengan modal yang lebih ringan.
QRIS juga membantu pedagang mengurangi masalah uang kembalian. Dalam transaksi tunai, pedagang sering kesulitan menyediakan pecahan kecil. Dengan QRIS, pembayaran bisa dilakukan sesuai nominal. Pembeli membayar angka tepat, merchant menerima notifikasi, dan transaksi menjadi lebih praktis.
Catatan Transaksi Lebih Mudah Dilihat
Pembayaran digital memberi jejak transaksi. Bagi merchant, catatan ini berguna untuk melihat pemasukan harian. Walau tidak semua UMKM langsung membuat laporan keuangan lengkap, riwayat transaksi dapat membantu mereka mengetahui kapan penjualan ramai, berapa uang yang masuk, dan transaksi mana yang sudah dibayar.
Catatan digital juga dapat membantu pelaku usaha saat ingin mengajukan pembiayaan. Aktivitas transaksi yang terekam dapat menjadi salah satu gambaran perputaran usaha. Dengan kata lain, QRIS bukan hanya alat bayar, tetapi juga pintu menuju pencatatan usaha yang lebih rapi.
Keamanan dalam Transaksi QRIS
Keamanan menjadi hal penting dalam pembayaran digital. QRIS dirancang dengan standar yang mengatur alur transaksi dan pihak yang terlibat. Meski begitu, pengguna tetap harus berhati hati. Teknologi yang baik tetap membutuhkan kebiasaan aman dari pengguna dan merchant.
Salah satu risiko yang sering dibahas adalah kode QR palsu. Modusnya bisa berupa penggantian stiker QRIS merchant dengan kode milik pihak lain. Jika pembeli tidak mengecek nama merchant, pembayaran bisa salah tujuan. Karena itu, langkah sederhana seperti memastikan nama penerima sebelum menekan bayar sangat penting.
Cek Nama Merchant Sebelum Bayar
Setelah memindai QRIS, aplikasi biasanya menampilkan nama merchant. Pengguna harus mengecek apakah nama tersebut sesuai dengan tempat transaksi. Jika membeli di warung tertentu tetapi nama penerima terlihat aneh atau tidak sesuai, transaksi sebaiknya dibatalkan dan ditanyakan kepada penjual.
Merchant juga perlu rutin memeriksa stiker QRIS yang ditempel. Pastikan tidak ada stiker lain yang menimpa kode asli. Untuk tempat ramai, posisi QRIS sebaiknya mudah diawasi oleh pemilik atau kasir agar tidak mudah diganti pihak tidak bertanggung jawab.
“Teknologi pembayaran yang aman tetap membutuhkan mata yang teliti. Satu detik memeriksa nama merchant bisa mencegah uang berpindah ke tujuan yang salah.”
MDR dan Biaya bagi Merchant
Dalam transaksi QRIS, ada istilah Merchant Discount Rate atau MDR. MDR adalah biaya jasa yang dikenakan kepada merchant atas transaksi tertentu. Besarannya mengikuti ketentuan yang berlaku dan dapat berbeda sesuai kategori merchant atau jenis transaksi.
Bagi pelaku usaha, MDR sering menjadi bahan pertimbangan. Ada pedagang yang khawatir keuntungannya berkurang. Namun, QRIS juga memberi keuntungan berupa kemudahan pembayaran, pengurangan risiko uang palsu, pencatatan transaksi, dan peluang menjangkau pembeli yang jarang membawa uang tunai.
Biaya Kecil yang Perlu Dihitung dengan Bijak
Pedagang perlu memahami struktur biaya agar tidak salah menghitung harga jual. Untuk usaha dengan margin tipis, setiap biaya memang terasa. Namun, menolak pembayaran digital juga bisa membuat pembeli batal transaksi, terutama di kota besar yang konsumennya terbiasa memakai ponsel untuk membayar.
Kuncinya adalah pengelolaan. Pedagang bisa memasukkan biaya operasional dalam perhitungan usaha secara wajar tanpa membebani pembeli secara berlebihan. QRIS sebaiknya dilihat sebagai bagian dari layanan, bukan sekadar potongan biaya.
Peran Bank, Dompet Digital, dan PJP
QRIS berjalan karena ada banyak pihak yang terhubung. Bank, dompet digital, dan penyelenggara jasa pembayaran berperan menyediakan aplikasi, memproses transaksi, mendaftarkan merchant, serta menjaga layanan tetap berjalan. Bank Indonesia menetapkan standar dan aturan, sementara pelaku industri menjalankan layanan sesuai ketentuan.
Bagi pengguna, ekosistem ini terlihat sederhana karena cukup membuka aplikasi. Namun, di balik layar, ada kerja teknis yang memastikan transaksi dikirim, diterima, dicatat, dan diselesaikan. Kualitas layanan masing masing penyedia dapat memengaruhi pengalaman pengguna, terutama saat jaringan sibuk atau terjadi gangguan.
Merchant ID dan Identitas Usaha
Saat pelaku usaha mendaftar QRIS, mereka akan melewati proses verifikasi. Setelah disetujui, merchant mendapat identitas khusus. Identitas inilah yang membantu sistem mengenali tujuan pembayaran. Karena itu, pendaftaran resmi penting agar transaksi tidak bercampur dengan akun pribadi yang sulit dilacak.
Untuk UMKM, memiliki QRIS resmi membuat usaha terlihat lebih rapi. Pembeli lebih percaya karena nama merchant muncul di aplikasi. Pemilik usaha juga lebih mudah memisahkan transaksi pribadi dan transaksi bisnis.
QRIS dan Perubahan Kebiasaan Masyarakat
QRIS ikut mengubah kebiasaan belanja masyarakat. Banyak orang kini keluar rumah tanpa membawa uang tunai terlalu banyak. Mereka merasa cukup membawa ponsel. Untuk transaksi kecil seperti membeli minuman, membayar parkir, membeli jajanan, atau berdonasi, QRIS menjadi pilihan cepat.
Perubahan ini terlihat jelas di kota besar, tetapi juga mulai merambat ke daerah. Pedagang pasar, toko kelontong, warung makan, hingga pelaku usaha rumahan semakin banyak yang menerima pembayaran QRIS. Ketika konsumen terbiasa membayar digital, merchant ikut terdorong untuk menyediakan pilihan tersebut.
Dari Tunai ke Digital Secara Bertahap
Meski QRIS semakin populer, uang tunai belum hilang. Banyak masyarakat masih memakai tunai karena alasan kebiasaan, keterbatasan sinyal, atau belum memiliki akses aplikasi pembayaran. QRIS berjalan berdampingan dengan uang tunai, bukan langsung menggantikannya dalam satu malam.
Transisi seperti ini wajar. Yang penting, masyarakat punya pilihan. Pembeli yang ingin tunai tetap bisa membayar tunai. Pembeli yang ingin digital bisa memakai QRIS. Semakin banyak pilihan, semakin mudah transaksi terjadi.
Tantangan Teknologi QRIS di Lapangan
Walau terlihat praktis, QRIS masih memiliki tantangan. Koneksi internet menjadi salah satunya. Jika sinyal buruk, transaksi bisa lambat atau gagal. Di daerah yang jaringan datanya belum stabil, pembayaran digital belum selalu nyaman. Ini menjadi pekerjaan besar karena teknologi pembayaran membutuhkan konektivitas yang dapat diandalkan.
Tantangan lain adalah literasi digital. Tidak semua pengguna memahami cara membedakan transaksi berhasil, pending, atau gagal. Ada pula merchant yang belum terbiasa memeriksa mutasi. Jika pemahaman kurang, bisa muncul salah paham antara pembeli dan penjual.
Transaksi Pending dan Salah Paham di Kasir
Salah satu situasi yang sering terjadi adalah transaksi terlihat diproses di ponsel pembeli, tetapi notifikasi merchant belum masuk. Dalam kondisi seperti ini, kedua pihak perlu tenang. Pembeli sebaiknya menunjukkan status transaksi, sementara merchant dapat mengecek aplikasi atau riwayat mutasi.
Untuk menghindari masalah, merchant perlu memiliki prosedur sederhana. Misalnya, transaksi dianggap selesai setelah status berhasil muncul dan nama merchant sesuai. Jika status pending, pembeli dan merchant perlu menunggu atau mengikuti panduan dari penyedia layanan pembayaran.
Teknologi QRIS dalam Transportasi dan Layanan Publik
QRIS tidak hanya dipakai untuk belanja. Teknologi ini mulai masuk ke transportasi, parkir, layanan publik, dan pembayaran lain yang membutuhkan proses cepat. Penggunaan QRIS Tap berbasis NFC semakin membuka peluang pembayaran di gerbang, halte, terminal, dan fasilitas yang memiliki arus pengguna besar.
Dalam transportasi, kecepatan sangat penting. Antrean panjang bisa terjadi jika pembayaran terlalu lambat. Karena itu, kombinasi QRIS dan NFC dapat menjadi pilihan menarik untuk layanan yang membutuhkan transaksi massal.
Parkir, Tiket, dan Pembayaran Harian
Pembayaran parkir dengan QRIS membuat pengguna tidak harus mencari uang pas. Petugas cukup menampilkan kode atau sistem menyediakan kode pembayaran. Untuk tiket acara, tempat wisata, atau layanan publik tertentu, QRIS juga dapat membantu mempercepat proses transaksi.
Namun, setiap layanan perlu memastikan sistemnya siap. Jika pengguna diminta membayar digital tetapi sinyal buruk atau alat tidak berfungsi, pengalaman justru memburuk. Teknologi yang baik harus didukung kesiapan operasional di lapangan.
QRIS untuk Donasi dan Kegiatan Sosial
Salah satu penggunaan QRIS yang semakin terlihat adalah donasi. Rumah ibadah, lembaga sosial, komunitas, dan penggalangan dana dapat memasang QRIS agar masyarakat mudah berdonasi. Orang yang tidak membawa uang tunai tetap bisa memberi bantuan melalui aplikasi pembayaran.
Cara ini membuat donasi kecil menjadi lebih mudah. Seseorang bisa menyumbang sesuai kemampuan tanpa harus mencari pecahan uang. Bagi lembaga penerima, catatan transaksi digital juga membantu pencatatan dana masuk.
Kepercayaan Tetap Menjadi Kunci
Dalam donasi digital, kepercayaan sangat penting. Nama penerima harus jelas. Pengelola harus memastikan QRIS yang dipasang benar milik lembaga tersebut. Transparansi penggunaan dana juga penting agar masyarakat merasa aman untuk berdonasi.
QRIS membantu proses pembayaran, tetapi reputasi lembaga tetap menentukan. Teknologi hanya menjadi alat. Kejujuran, pencatatan, dan pelaporan tetap menjadi fondasi utama kegiatan sosial.
Data Besar dari Transaksi Digital
Setiap transaksi QRIS menghasilkan jejak data. Data ini dapat memberi gambaran aktivitas ekonomi, pola belanja, waktu transaksi, lokasi transaksi, dan perkembangan merchant. Jika dikelola dengan tata kelola yang baik, data pembayaran dapat membantu perumusan kebijakan dan pengembangan layanan keuangan.
Namun, data transaksi juga harus dilindungi. Privasi pengguna dan keamanan sistem menjadi hal yang tidak boleh diabaikan. Semakin besar ekosistem QRIS, semakin penting perlindungan data, keamanan siber, dan kepatuhan pelaku industri terhadap aturan.
Informasi yang Berguna bagi Usaha
Bagi merchant, riwayat transaksi QRIS dapat membantu membaca perilaku pembeli. Misalnya, jam ramai, nilai transaksi rata rata, dan hari dengan penjualan tertinggi. Informasi sederhana ini dapat dipakai untuk menentukan stok, jadwal kerja, atau promosi.
Bagi usaha kecil yang sebelumnya tidak mencatat transaksi dengan baik, pembayaran digital bisa menjadi awal perubahan. Dari data kecil harian, pedagang dapat belajar membuat keputusan usaha yang lebih rapi.
Hal yang Perlu Diperhatikan Pengguna QRIS
Pengguna QRIS perlu membangun kebiasaan aman. Jangan memindai kode dari sumber yang mencurigakan. Selalu cek nama merchant. Pastikan nominal sesuai. Jangan membagikan PIN, kata sandi, atau kode keamanan kepada siapa pun. Gunakan aplikasi resmi dan perbarui secara berkala.
Selain itu, pengguna perlu memahami bahwa QRIS tetap membutuhkan saldo atau sumber dana yang cukup. Jika memakai aplikasi bank, pastikan rekening aktif. Jika memakai dompet digital, pastikan saldo mencukupi. Hal sederhana seperti ini membantu transaksi berjalan lancar.
Tips Aman Saat Membayar
Beberapa langkah aman saat memakai QRIS bisa diterapkan setiap hari:
- Pindai kode hanya dari merchant yang jelas
- Periksa nama merchant sebelum membayar
- Pastikan nominal tidak salah
- Jangan memberikan PIN kepada orang lain
- Simpan bukti transaksi bila diperlukan
- Waspadai stiker QR yang tampak menimpa kode lama
- Gunakan aplikasi pembayaran resmi
- Hindari transaksi saat jaringan tidak stabil jika nominal besar
- Segera laporkan transaksi mencurigakan ke penyedia layanan
- Biasakan mengecek riwayat transaksi setelah pembayaran
Langkah tersebut sederhana, tetapi sangat membantu mengurangi risiko. Dalam pembayaran digital, keamanan bukan hanya tugas sistem, melainkan juga kebiasaan pengguna.
Mengapa QRIS Menjadi Bagian Penting Ekonomi Digital
QRIS membuat pembayaran digital lebih terbuka. Usaha kecil dapat menerima pembayaran dari berbagai aplikasi tanpa harus membangun sistem sendiri. Konsumen mendapat pilihan pembayaran yang cepat. Penyedia layanan mendapat ekosistem yang terhubung. Pemerintah dan regulator memiliki standar yang lebih mudah diawasi.
Teknologi ini juga membantu memperluas inklusi keuangan. Pelaku usaha yang sebelumnya hanya bertransaksi tunai mulai masuk ke sistem keuangan formal. Mereka memiliki catatan pembayaran, mengenal layanan digital, dan berpotensi mengakses produk keuangan lain.
Kecil di Meja Kasir, Besar di Ekosistem
Secara fisik, QRIS hanya terlihat seperti kode kecil di meja kasir. Namun, pengaruhnya jauh lebih besar. Kode itu menghubungkan pembeli, pedagang, bank, dompet digital, penyedia sistem pembayaran, dan regulator dalam satu alur transaksi.
Di sinilah teknologi QRIS menjadi menarik. Ia tidak terlihat rumit bagi pengguna, tetapi membawa perubahan besar pada cara uang bergerak. Dari warung sederhana sampai pusat belanja, dari donasi kecil sampai transaksi wisata lintas negara, QRIS menunjukkan bahwa teknologi pembayaran paling kuat justru ketika ia terasa mudah digunakan.
Arah Pengembangan QRIS yang Makin Luas
Pengembangan QRIS terus bergerak. QRIS Tap membuka jalur transaksi tanpa pindai. QRIS Antarnegara memperluas penggunaan ke luar Indonesia. Model dinamis membantu ritel dan restoran mempercepat transaksi. Integrasi dengan sistem kasir membuat pencatatan usaha semakin rapi.
Perluasan ini menunjukkan bahwa QRIS bukan produk yang berhenti pada satu bentuk. Ia berkembang mengikuti kebutuhan masyarakat. Selama transaksi harian menuntut kecepatan, keamanan, dan kemudahan, QRIS akan terus menemukan ruang baru di berbagai sektor.
Teknologi yang Tetap Harus Dekat dengan Pengguna
Kunci keberhasilan QRIS adalah kesederhanaan. Pengguna tidak perlu memahami seluruh jalur teknis di belakang layar. Mereka hanya perlu tahu cara membayar dengan aman. Merchant tidak harus mengerti arsitektur sistem pembayaran, tetapi perlu tahu cara menerima dana dan memeriksa transaksi.
Selama teknologi tetap mudah dipakai, QRIS akan terus relevan. Tantangannya adalah menjaga agar sistem tetap aman, jaringan tetap andal, biaya tetap masuk akal, dan edukasi pengguna terus berjalan. Di tengah perubahan kebiasaan bayar masyarakat, QRIS telah menjadi salah satu contoh bagaimana standar nasional bisa membuat teknologi terasa dekat dengan kehidupan sehari hari.
- Share

ezblognetwork@gmail.com
Postingan Terbaru
- iPhone Duo Resmi Hadir, iPhone Lipat Pertama Apple Bawa Layar 7,6 Inci
- Harga Resmi iPhone 18 di Indonesia, Berapa Harga Pro dan Pro Max?

- Toilet Pintar Berbasis AI Bisa Pantau Feses dan Urine Saat Digunakan
- HP Gaming Rp3 Jutaan Terbaik 2026, Chipset Kencang dan Layar 120Hz
- Kamera iPhone Terbaik Ada di Seri Apa? Ini Pilihan Teratas untuk Foto dan Video
- Tecno Spark Go 3 Pro Tampil Tangguh, IP69 dan Layar 120 Hz di Harga Rp 2 Jutaan